

Ogledujete si stanovanja, a ne veste, ali si jih sploh lahko privoščite. Oglas pove ceno, banka pa o kreditu odloča šele po oddaji vloge, ko je za razočaranje pogosto že prepozno.
Zato je izračun kreditne sposobnosti pametno opraviti že prej, še pred ogledi nepremičnin. Pravila niso skrivnost. Banka Slovenije jih je javno objavila in veljajo za vse banke.
V članku pojasnjujemo, kaj pomenita razmerje med obroki in dohodkom ter najnižji ostanek. Prikazujemo konkreten primer izračuna in navajamo razloge, zakaj je odobreni znesek lahko manjši od izračunanega.
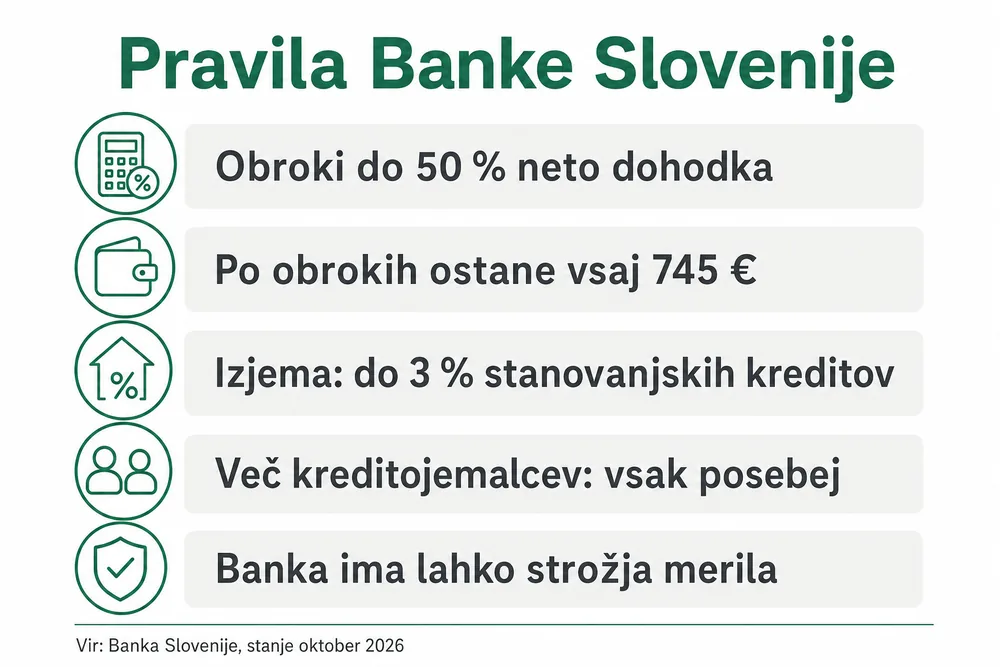
Na kratko: Po pravilih Banke Slovenije vsi mesečni obroki skupaj ne smejo preseči 50 % neto dohodka, po plačilu obrokov pa vam mora ostati vsaj 745 € na mesec. Strožja od teh dveh omejitev določa vaš najvišji možni obrok. Banke imajo lahko še strožja merila, zato izračun predstavlja le zgornjo mejo in ne obljube o odobritvi.
Kaj je kreditna sposobnost in kdo postavlja pravila?
Kreditna sposobnost pove, kako visok mesečni obrok zmogete plačevati, ne da bi vam zmanjkalo denarja za osnovno preživetje. Pravila za stanovanjske in potrošniške kredite določa Banka Slovenije v makrobonitetnih omejitvah kreditiranja prebivalstva, ki veljajo od 1. julija 2023.
Banke te omejitve dosledno spoštujejo, lahko pa dodajo še svoja, strožja merila. Zato kreditna sposobnost, izračunana po pravilih Banke Slovenije, pomeni le zgornjo mejo in ne zagotavlja dejanske odobritve posojila.
Kako deluje pravilo o 50 % dohodka (DSTI)?
DSTI je razmerje med letnimi obroki vseh posojil in letnim dohodkom. Po sklepu Banke Slovenije to razmerje ob sklenitvi nove kreditne pogodbe ne sme preseči 50 %. V to omejitev so vključeni vsi vaši krediti, ne le novi. Obstoječi obroki za osebni kredit, leasing ali limit tako zmanjšajo prostor za nov stanovanjski kredit.
Preprosto povedano: polovica vašega neto dohodka je zgornja meja za vse obroke skupaj.
Banka sme vsako četrtletje odobriti največ 3 % stanovanjskih kreditov tudi nad to mejo. Ker gre za redko izjemo, o kateri odloča izključno banka, nanjo pri svojem načrtovanju raje ne računajte.
Kaj pomeni najnižji ostanek 745 €?
Drugo pravilo zagotavlja, da vam po plačilu vseh obrokov ostane dovolj denarja za življenje. Po pravilih Banke Slovenije vam mora vsak mesec ostati vsaj znesek minimalne kreditne sposobnosti potrošnika. Ta za leto 2026 znaša 745 €.
Če preživljate družinskega člana, vam mora na računu ostati še dodaten znesek, določen za vzdrževano osebo. Natančen znesek, ki velja za vašo družino, vam bodo izračunali v banki.
Katero pravilo je strožje?
To je odvisno od višine vašega dohodka. Pri višjih dohodkih je običajno odločilna omejitev 50 %, pri nižjih pa pravilo o najnižjem ostanku. Primer: pri neto dohodku 1.200 € bi 50 % dalo 600 € obroka, a bi vam po tem ostalo le 600 €, kar je manj od 745 €. Obrok je zato lahko največ 455 € (1.200 € minus 745 €).
Primer izračuna: neto plača 2.000 €
Poglejmo primer osebe z neto dohodkom 2.000 € na mesec, ki nima drugih obveznosti in najema kredit za 20 let. Za obrestno mero upoštevajmo 3,40 %, kar je bila 8. oktobra 2026 najnižja objavljena fiksna obrestna mera za to ročnost.
- Omejitev 50 %: polovica od 2.000 € je 1.000 €.
- Najnižji ostanek: 2.000 € minus 745 € je 1.255 €.
- Manjša vrednost je 1.000 €, zato ta znesek predstavlja najvišji možni mesečni obrok.
- Pri obrestni meri 3,40 % in dobi odplačevanja 240 mesecev to pomeni najvišjo možno glavnico v višini približno 173.963 €.
Če imate 20 % lastnih sredstev, si lahko privoščite nepremičnino s ceno okoli 217.453 €. Vaš lastni vložek pri tem znaša približno 43.490 € in ne vključuje dodatnih stroškov nakupa.
Kako vplivajo obstoječi krediti?
Vzemimo za primer isto osebo, ki pa že ima za 300 € mesečnih obveznosti. Od 1.000 € (polovica dohodka) odštejemo 300 € in dobimo 700 €. Ostanek po plačilu vseh obrokov je 2.000 € minus 300 € minus 700 €, torej 1.000 €, kar je več od zahtevanih 745 €. Najvišji obrok za nov kredit je tako 700 €, kar pri enakih pogojih pomeni glavnico v višini približno 121.774 €.
Že obstoječa obveznost v višini 300 € na mesec zmanjša vaš možni novi kredit za 30 %.
Svoje številke lahko preverite v orodju za izračun kreditne sposobnosti. Vanj vnesete svoj dohodek, obveznosti, ročnost in obrestno mero, orodje pa vam prikaže tudi okvirno ceno nepremičnine. Izračun je zgolj informativne narave in ne predstavlja zavezujoče ponudbe banke.
Kaj, če kredit jemljeta dva?
Če je posojilojemalcev več, Banka Slovenije zahteva, da se razmerje DSTI izračuna za vsakega posameznika posebej. To pomeni, da en visok dohodek ne more reševati drugega kreditojemalca, ki je že preveč obremenjen z obroki. Preprost seštevek obeh plač je zato zgolj grob približek. Pri skupnem kreditu vedno vnaprej preverite obveznosti obeh oseb in ne le tiste, ki bo glavni plačnik.
Zakaj vam banka odobri manj, kot pokaže izračun?
Banke imajo lastna merila, ki so lahko strožja od pravil Banke Slovenije. Pogosto zahtevajo višji znesek, ki vam mora ostati na računu, več lastnih sredstev ali pa strožje obravnavajo zaposlitev za določen čas.
Za potrošniške kredite, ki niso zavarovani s stanovanjsko nepremičnino, veljajo ločena pravila. Njihova doba odplačevanja ne sme presegati 84 mesecev oziroma 7 let. Banka sme do 15 % takšnih kreditov v posameznem četrtletju odobriti tudi za daljši rok, vendar največ za 121 mesecev.
Zato izračun vzemite le kot okviren podatek. Ko ugotovite, v kakšnem finančnem razponu se gibljete, se pogovorite z več različnimi bankami. Pri vsaki ponudbi se pozanimajte o vseh spremljajočih stroških in ne le o obrestni meri.
Česa izračun ne upošteva?
Osnovni izračun po pravilih Banke Slovenije je namenoma zelo preprost. Ne upošteva namreč vaše vrste zaposlitve, starosti, vrednosti nepremičnine za zavarovanje in dodatnih stroškov nakupa. Primer iz članka predpostavlja 20 % lastnih sredstev za ceno nepremičnine, stroški nakupa (na primer notar in davek) pa so poleg tega.
Banka lahko pri istih številkah presodi drugače, ker upošteva še svoja merila. Zato si vedno pustite nekaj finančne rezerve in nakupa ne načrtujte povsem na zgornji meji svojih zmožnosti.
Kako lahko kreditno sposobnost izboljšate?
Možnosti za to ni veliko, so pa zelo konkretne:
- Poplačajte manjše obveznosti. Vsak mesečni obrok za leasing ali limit neposredno zmanjša prostor za vaš novi stanovanjski kredit.
- Podaljšajte dobo odplačevanja. Za stanovanjske kredite doba odplačevanja po pravilih Banke Slovenije ni omejena, vendar se zavedajte, da daljša doba prinaša več plačanih obresti.
- Poiščite nižjo obrestno mero. Ugodnejša obrestna mera bo opazno zmanjšala vaš mesečni obrok pri enaki glavnici.
- Povečajte lastna sredstva. Večji lastni vložek pomeni, da boste potrebovali manjši znesek kredita.
Kako sami opravite izračun korak za korakom?
- Seštejte neto mesečne dohodke, ki jih banka upošteva.
- Seštejte mesečne obroke vseh svojih obstoječih posojil, leasingov in limitov.
- Izračunajte polovico svojega dohodka in od tega zneska odštejte obstoječe obroke.
- Od celotnega dohodka odštejte obstoječe obroke in znesek 745 €. Če preživljate družinske člane, odštejte še predpisani znesek zanje.
- Manjši od zneskov, ki ste ju dobili v tretjem in četrtem koraku, predstavlja vaš najvišji možni novi obrok.
- Iz tega obroka, dobe odplačevanja in obrestne mere izračunajte najvišji možni znesek kredita.
Zadnji korak je najzahtevnejši, saj vključuje zapleteno formulo za anuiteto, zato ga je najbolje prepustiti spletnemu orodju.
Pogosta vprašanja
Ali kreditna sposobnost pomeni, da mi bo banka odobrila kredit?
Ne. Izračun po pravilih Banke Slovenije pokaže le zgornjo mejo. Banka pri odločitvi presoja tudi vašo zaposlitev, kreditno zgodovino in vrednost nepremičnine za zavarovanje, zato končno ceno in pogoje vedno določi sama. Zato izračun uporabite zgolj za osnovno načrtovanje. Končno odločitev sprejmite šele na podlagi uradne pisne ponudbe, ko boste natančno poznali vse stroške in pogoje.
Ali v obroke štejejo tudi leasing in limit?
Da, v izračun razmerja DSTI se štejejo vsi vaši krediti in ne le novi. Obroke leasinga ali drugega posojila morate odšteti od polovice svojega neto dohodka, preden izračunate najvišji možni obrok za stanovanjski kredit. Zato je pred oddajo vloge pametno poplačati ali vsaj zmanjšati manjše obveznosti, saj si s tem sprostite prostor za višji obrok.
Kaj je minimalna kreditna sposobnost potrošnika?
To je najnižji znesek, ki vam mora kot posojilojemalcu ostati vsak mesec po plačilu vseh obrokov. Za leto 2026 ta znesek znaša 745 €. Banka Slovenije ga pregleduje, decembra 2025 pa je ostal nespremenjen.
Kaj narediti zdaj
Zapišite si svoj neto dohodek, obstoječe obroke in želeno dobo odplačevanja. Izračunajte najvišji obrok po obeh pravilih, upoštevajte manjšega in iz njega izračunajte znesek kredita. Nato zahtevajte informativne ponudbe pri več bankah in natančno primerjajte vse stroške, ne le obrestne mere. Če vas izračun negativno preseneti, ni razloga za paniko. Veliko bolje je prilagoditi načrte, kot pa vzeti kredit na skrajnem robu svojih finančnih zmožnosti. Izberete lahko cenejše stanovanje, daljšo dobo odplačevanja ali pa zberete več lastnih sredstev.
Članek je pripravljen na podlagi javnih virov, stanje oktober 2026.


